Tabla de amortización de préstamo en Excel (sistema francés)
En breve: escribe el capital, el tipo de interés anual (TIN), el plazo y la fecha de la primera cuota. La plantilla calcula la cuota mensual con el sistema francés y el cuadro de amortización completo: en cada mes, cuánto es intereses, cuánto capital y cuánto te queda por devolver, además de un resumen por años. En Latinoamérica también se le llama tabla o planilla de amortización de crédito.
Gratis y sin registro · Sin moneda fija · Funciona en Excel, Google Sheets y LibreOffice
Qué incluye la tabla (o planilla) de amortización
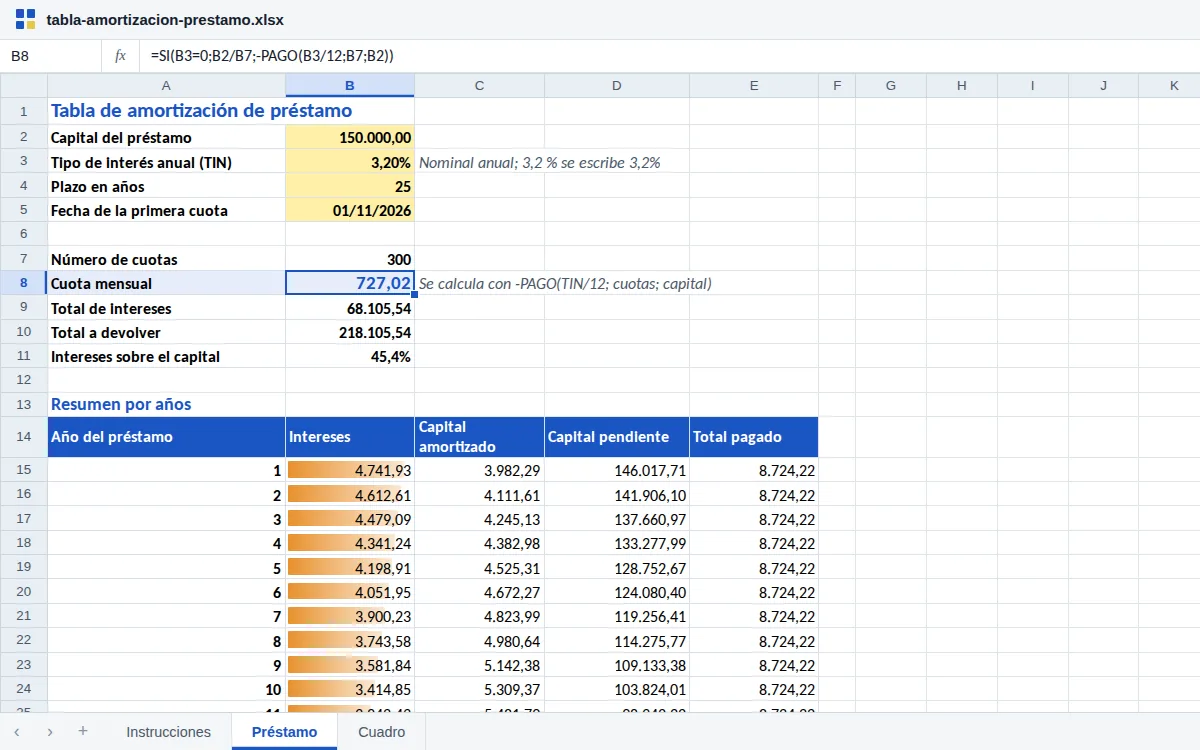
- Préstamo: capital, TIN, plazo en años y fecha de la primera cuota; con la cuota mensual, el número de cuotas, el total de intereses, el total a devolver y los intereses sobre el capital.
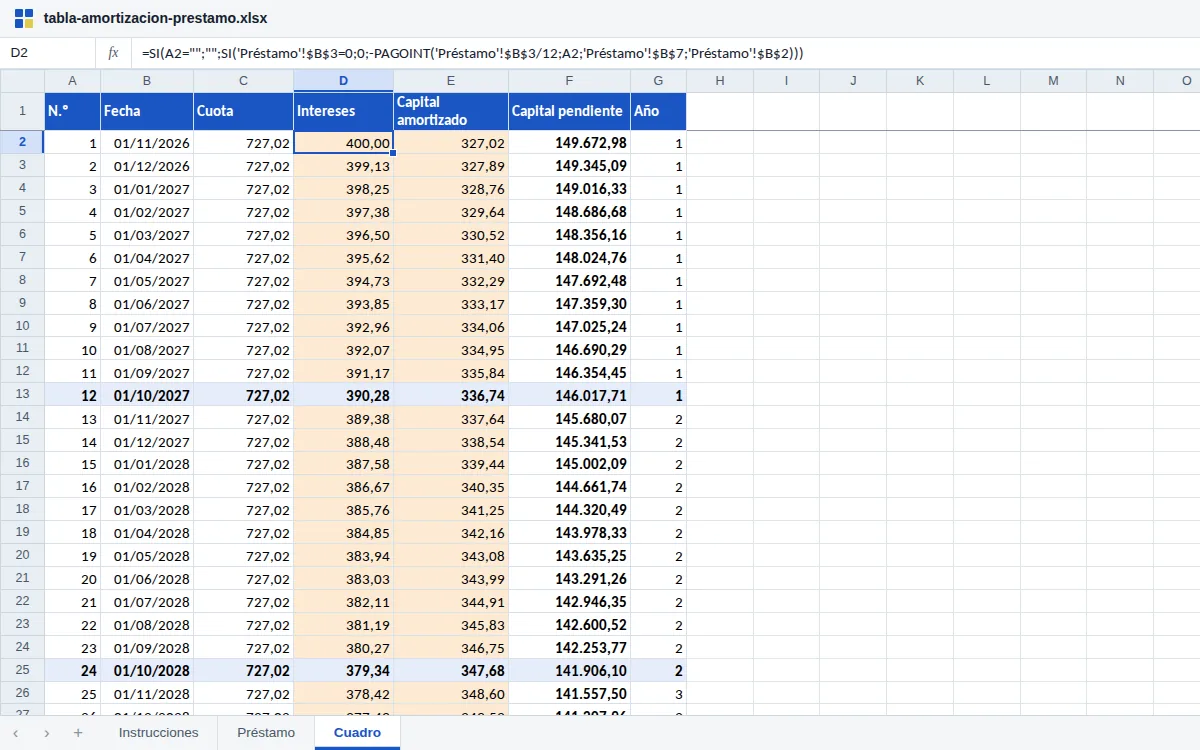
- Cuadro mes a mes: hasta 480 cuotas (40 años) con número, fecha, cuota, intereses, capital amortizado, capital pendiente y año del préstamo.
- Resumen por años: intereses, capital amortizado, capital pendiente al final de cada año y total pagado, con barras de datos.
- Formato condicional: en naranja los meses en los que pagas más intereses que capital; en azul, la última cuota de cada año.
- Validaciones para que el plazo vaya de 1 a 40 años y el tipo de interés sea razonable.
| A | B | C | D | E | F | |
|---|---|---|---|---|---|---|
| 1 | N.º | Fecha | Cuota | Intereses | Capital | Pendiente |
| 2 | 1 | 01/11/2026 | 727,02 | 400,00 | 327,02 | 149.672,98 |
| 3 | 2 | 01/12/2026 | 727,02 | 399,13 | 327,89 | 149.345,09 |
| 4 | 3 | 01/01/2027 | 727,02 | 398,25 | 328,76 | 149.016,33 |
| 5 | 12 | 01/10/2027 | 727,02 | 390,28 | 336,74 | 146.017,71 |
| 6 | 300 | 01/10/2051 | 727,02 | 1,93 | 725,09 | 0,00 |
Cómo se usa, paso a paso
- En Préstamo, escribe el capital que pides (o el que te queda por pagar), el TIN anual con el símbolo % (3,2%), el plazo en años y la fecha de la primera cuota.
- Mira la cuota mensual y el total de intereses. Prueba con otros plazos: al acortar el plazo sube la cuota, pero bajan mucho los intereses.
- Abre Cuadro para ver cada mes. Las filas en naranja son los meses en los que la mayor parte de la cuota se va en intereses.
- Vuelve al resumen por años de la pestaña Préstamo para saber cuánto capital te quedará pendiente al final de cada año, por ejemplo antes de vender una casa o de pedir una subrogación.
- Si tu préstamo es variable, cuando cambie el tipo escribe el capital pendiente, el nuevo tipo y el plazo que te queda: obtendrás la nueva cuota.
Cómo abrirla en Google Sheets
- Descarga el archivo .xlsx.
- Entra en Google Drive y pulsa Nuevo › Subir archivo.
- Abre el archivo y elige Archivo › Guardar como Hojas de cálculo de Google.
Las fórmulas que hacen el trabajo
La cuota se calcula con =-PAGO(B3/12;B7;B2): el TIN anual entre 12, el número de cuotas (25 × 12 = 300) y el capital. Excel devuelve los pagos en negativo, porque es dinero que sale, y por eso lleva un signo menos delante. En el cuadro, los intereses de cada cuota son =-PAGOINT(tasa;n;cuotas;capital) y el capital amortizado, =-PAGOPRIN(tasa;n;cuotas;capital), donde n es el número de la cuota. Las dos partes suman siempre la cuota: en la primera, 400,00 + 327,02 = 727,02.
El capital pendiente es =REDONDEAR(capital-SUMA($E$2:E2);2) y llega a 0,00 en la última cuota. La fecha de cada cuota sale con =FECHA.MES(primera_cuota;A2-1). El resumen por años suma con SUMAR.SI.CONJUNTO por la columna Año: el primer año pagas 4.741,93 de intereses y amortizas 3.982,29; el décimo, 3.414,85 y 5.309,37. En Excel en inglés, estas funciones son PMT, IPMT, PPMT y EDATE.
Errores comunes
- Usar la TAE en lugar del TIN: la cuota se calcula con el tipo nominal (TIN). La TAE incluye comisiones y sirve para comparar ofertas, no para calcular la cuota.
- Escribir 3,2 en vez de 3,2 %: sin el símbolo, Excel entiende un 320 %. La validación de la celda te avisará.
- Esperar el mismo cuadro que el banco al céntimo: el banco puede redondear cada cuota o contar los días reales de cada mes. Las diferencias de unos céntimos son normales.
- Comparar préstamos solo por la cuota: alargar el plazo baja la cuota, pero dispara los intereses. Con el ejemplo, pasar de 25 a 30 años baja la cuota a menos de 650, pero los intereses totales suben en más de 15.000. Mira siempre también el total de intereses y el total a devolver.
Preguntas frecuentes
¿Qué es el sistema francés de amortización?
Es el más habitual en hipotecas y préstamos personales: la cuota es la misma todos los meses (si el tipo no cambia). Al principio casi toda la cuota son intereses y, con el tiempo, cada vez más es capital.
¿Sirve para una hipoteca variable?
Sí, por tramos. El cuadro supone un tipo fijo. Cuando el banco revise el tipo, escribe el capital pendiente, el nuevo tipo y los años que quedan: la plantilla te da la nueva cuota y su cuadro.
¿Incluye comisiones y seguros?
No. Solo capital e intereses. Si tu préstamo tiene seguros o comisiones periódicas, súmalos aparte a la cuota para saber lo que pagas cada mes.
¿Qué diferencia hay con la calculadora de cuota?
La calculadora de cuota de préstamo funciona en la web y da la cuota y los intereses al momento. Esta plantilla te deja el cuadro completo en tu Excel, con el resumen por años, para guardarlo y consultarlo.
¿Puedo usarla con un crédito en pesos o en soles?
Sí. No tiene moneda fija. Comprueba solo que el tipo que escribes es nominal anual y que las cuotas son mensuales.