Plantilla de propósitos financieros 2027 con seguimiento
En breve: escribe tus metas de dinero para 2027 (ahorrar, pagar deudas, crear un fondo de emergencia o invertir) con su importe y su fecha. La plantilla (o planilla) calcula cuánto tienes que apartar cada mes para llegar a tiempo. Cada trimestre apuntas lo que has aportado y un semáforo te dice si vas en camino (verde), si hay que prestar atención (amarillo) o si vas retrasado (rojo).
Gratis y sin registro · Sin moneda fija · Funciona en Excel, Google Sheets y LibreOffice
Qué incluye la plantilla de propósitos financieros
- Metas: hasta 12 propósitos con tipo (ahorrar, pagar deudas, fondo de emergencia, invertir u otro), importe objetivo, lo que ya tienes y fecha objetivo.
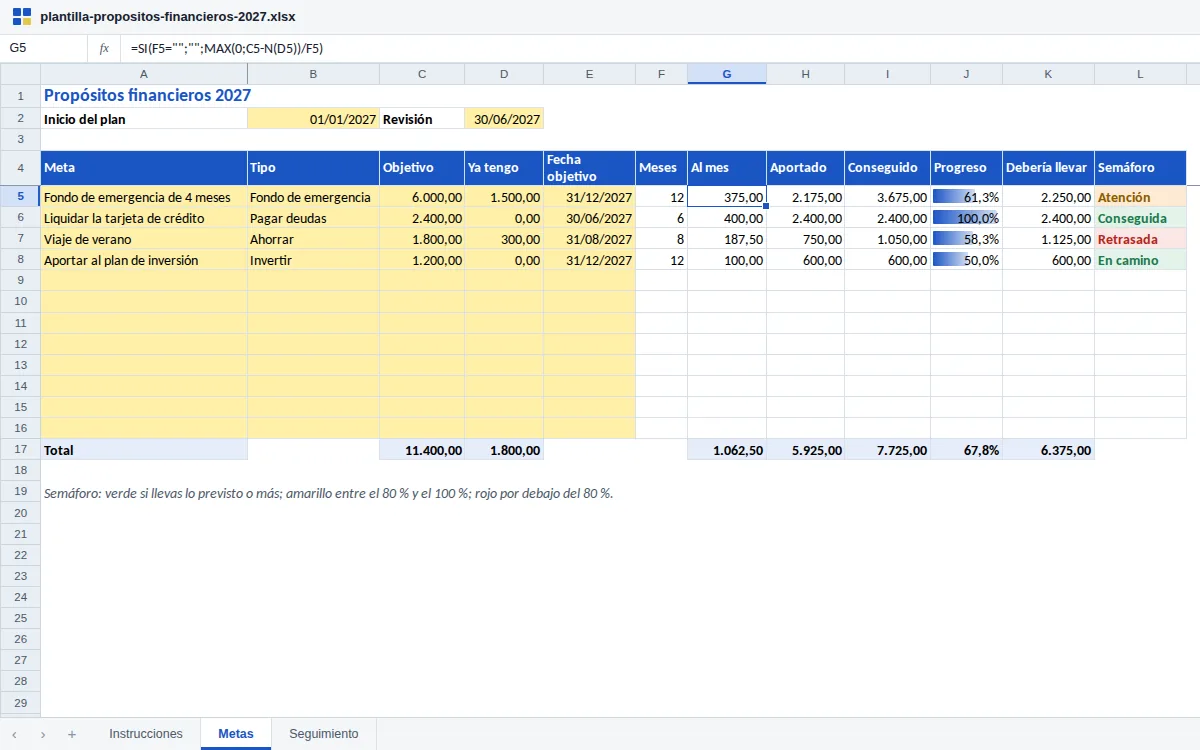
- Aportación mensual necesaria: lo que falta dividido entre los meses que quedan desde el inicio del plan.
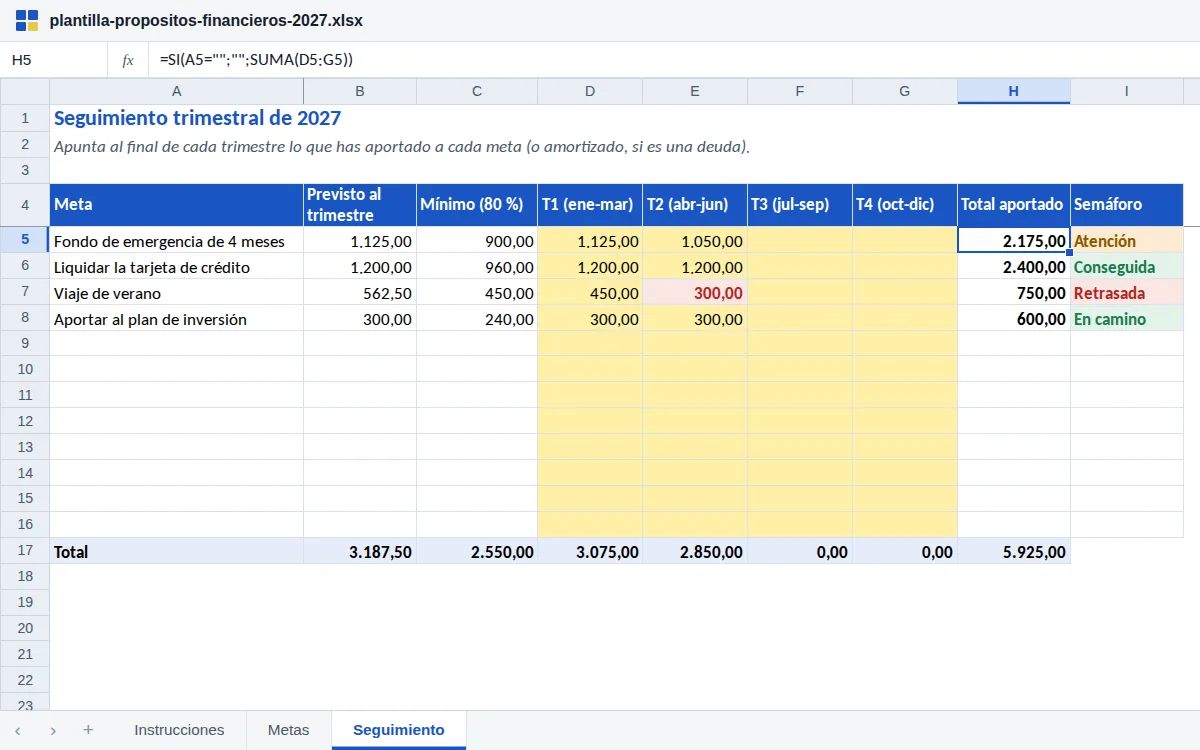
- Seguimiento trimestral: lo aportado a cada meta en cada trimestre, lo previsto y el mínimo del 80 %, con en rojo los trimestres que se quedan cortos.
- Semáforo: conseguida, en camino, atención o retrasada, según lo que llevas frente a lo que deberías llevar en la fecha de revisión.
- Progreso de cada meta con barras de datos y totales del año.
| A | B | C | D | E | |
|---|---|---|---|---|---|
| 1 | Meta | Objetivo | Al mes | Aportado | Semáforo |
| 2 | Fondo de emergencia | 6.000,00 | 375,00 | 2.175,00 | Atención |
| 3 | Liquidar la tarjeta | 2.400,00 | 400,00 | 2.400,00 | Conseguida |
| 4 | Viaje de verano | 1.800,00 | 187,50 | 750,00 | Retrasada |
| 5 | Plan de inversión | 1.200,00 | 100,00 | 600,00 | En camino |
Cómo se usa, paso a paso
- En Metas, deja el inicio del plan en el 1 de enero de 2027 (o el día que empieces) y pon como fecha de revisión el último día del trimestre que quieres revisar.
- Escribe cada propósito con un importe y una fecha concretos. «Ahorrar más» no es una meta; «6.000 en el fondo de emergencia el 31 de diciembre», sí.
- En Ya tengo, apunta lo que tienes hoy para esa meta. En una deuda, deja 0 y pon como objetivo lo que debes.
- Mira la columna Al mes. Si la suma de todas no cabe en tu presupuesto, cambia fechas o importes ahora, no en junio.
- Al acabar cada trimestre, apunta en Seguimiento lo aportado a cada meta, cambia la fecha de revisión y mira el semáforo.
Cómo abrirla en Google Sheets
- Descarga el archivo .xlsx.
- Entra en Google Drive y pulsa Nuevo › Subir archivo.
- Abre el archivo y elige Archivo › Guardar como Hojas de cálculo de Google.
Las fórmulas que hacen el trabajo
Los meses de cada meta son =(AÑO(E5)-AÑO($B$2))*12+MES(E5)-MES($B$2)+1: de enero a diciembre de 2027 salen 12. La aportación mensual es lo que falta entre esos meses: =MAX(0;C5-N(D5))/F5. El fondo de emergencia necesita 6.000 y ya tiene 1.500, así que (6.000 − 1.500) ÷ 12 = 375,00 al mes.
Lo que deberías llevar a la fecha de revisión es la aportación mensual por los meses transcurridos: a 30 de junio, 375 × 6 = 2.250,00. El semáforo compara lo aportado con esa cifra: =SI(I5>=C5;"Conseguida";SI(H5>=K5;"En camino";SI(H5>=0,8*K5;"Atención";"Retrasada"))). Con 2.175,00 aportados (un 96,7 %) sale «Atención». El color es un formato condicional sobre el texto, como explicamos en formato condicional paso a paso.
Errores comunes
- Poner metas sin fecha: sin fecha no hay aportación mensual ni semáforo. Si no sabes cuándo, pon el 31 de diciembre.
- Contar el mismo dinero en dos metas: si apartas 300 al mes, repártelos. En Seguimiento, cada euro va a una sola meta.
- Revisar solo en diciembre: el semáforo sirve si lo miras cada trimestre. En diciembre ya no hay margen para corregir.
- No cambiar la fecha de revisión: si la dejas en junio y apuntas lo aportado en septiembre, el semáforo compara con lo previsto a junio y todo saldrá en verde. Cambia la fecha cada vez que revises.
Preguntas frecuentes
¿Cuántos propósitos financieros debería tener?
Entre dos y cuatro. Con más, la aportación mensual se reparte tanto que ninguna meta avanza y es fácil abandonar. Empieza por el fondo de emergencia y las deudas caras; el resto, después.
¿En qué orden pongo las metas?
Un orden habitual: primero un colchón pequeño para imprevistos, después las deudas con intereses altos, luego completar el fondo de emergencia y por último las metas de ahorro e inversión. Si tienes dudas sobre cuánto guardar, mira la plantilla de fondo de emergencia.
¿Qué significa el semáforo?
Verde (en camino): llevas lo previsto o más. Amarillo (atención): entre el 80 % y el 100 % de lo previsto. Rojo (retrasada): por debajo del 80 %. «Conseguida» cuando lo acumulado llega al objetivo.
¿Cómo encaja con la plantilla de metas de ahorro?
La plantilla de metas de ahorro registra cada aportación con su fecha. Esta está pensada para el año: mezcla ahorro y deudas y se revisa por trimestres. Puedes usar las dos.
¿Qué hago si una meta sale en rojo?
Tienes tres opciones: aportar más los meses que quedan, retrasar la fecha o bajar el importe. Elige una y cámbiala en la hoja; la aportación mensual se recalcula. Lo que no conviene es dejarla en rojo hasta diciembre: al final del año la diferencia será mucho más difícil de recuperar.
¿Sirve para 2028 o para otro año?
Sí. Cambia la fecha de inicio y las fechas objetivo; los meses, la aportación y el semáforo se recalculan. Las cabeceras de los trimestres son de enero a diciembre.